 |
KB금융지주경영연구소가 7월 6일 발표한 ‘2016 한국 부자 보고서’에서 밝힌 바처럼 금융자산이 10억원 이상인 한국 부자가 국내에 총 21만1000명이며 이 가운데 4800명이 대전에, 3500명이 충남 주민인 것으로 분석됐다.
하루하루 살아가기가 팍팍한 탓인지 독자들의 한국 부자에 대한 관심이 새삼 높다는 사실을 이번 기사를 통해 실감할 수 있었다.
이에 미디어대전은 이 보고서에 담긴 내용 가운데 ‘부자들의 은퇴와 노후생활 들여다보기’를 통해 은퇴와 관련된 면면을 조명하고자 한다.
다음은 보고서에 담긴 은퇴와 관련된 내용의 요약분이다.
50대는 노후 준비를 평균 41세에 시작한 반면 40대는 35세, 30대는 31세에 시작하는 것으로 나타나는 등, 은퇴 및 노후 준비의 중요성에 대한 인식 확산과 함께 그 준비 시기가 점차 빨라지고 있다.
하지만 본인이 원하는 정도의 노후 준비가 가능하다고 생각하는 비중은 30%에도 미치지 못해, 노후 준비에 대한 자신감은 여전히 낮은 수준이다.
아직 은퇴하지 않은 부자의 은퇴 예상시점은 평균 68.0세로 비은퇴 일반가구의 예상 은퇴연령인 66.2세보다 높았고, 이미 은퇴한 부자는 63.1세에 은퇴한 것으로 나타나 은퇴한 일반가구의 실제 은퇴연령인 61.3세를 상회했다.
이러한 차이는 부자의 경우 본인 사업체를 운영하거나 전문직 종사자가 많아 자신이 은퇴시점을 선택할 수 있다는 직업적 특성이 큰 영향을 미친 것으로 보인다.
실제로 사업체를 운영 중인 부자의 은퇴 예상시점은 68.6세, 임대업 종사자는 69.4세로, 전문직 종사자 66.8세, 공직자/경영관리직 65.9세와 차이를 나타냈다.
한국 부자들의 절반 이상이 은퇴 후 삶에서 가장 중요하게 생각하는 요소로 ‘건강한 삶’을 꼽았으며, ‘보유자산의 유지 및 관리’, ‘여가 및 취미생활’의 순으로 나타났다.
금융자산이 클수록 ‘건강한 삶의 유지’ 및 ‘일에서 탈피해 여가/취미생활을 즐기는 것’의 응답 비중이 상대적으로 높았으며, 특히 금융자산 50억원 이상 부자 중 은퇴 후 여가/취미 생활이 가장 중요하다고 응답한 비중은 15.6%로 50억원 미만 보유자의 6.5% 대비 크게 높았다.
은퇴 후 원하는 여가/취미 활동에 대해서는 ‘여행’(85.0%), ‘각종 친목모임’(58.3%), ‘스포츠 및 야외활동’(53.3%)의 순이었으며, 금융자산이 많을수록 여행 및 스포츠/문화예술 활동 등 적극적 외부 활동의 선호도 가 높은 반면, 금융자산이 적을수록 전원생활 및 종교활동 등을 선호한다는 응답 비중이 상대적으로 높았다.
한국 부자는 은퇴 후 ‘적정한 삶을 유지하기 위해’ 필요한 생활비를 월평균 약 715만원(연 8580만원, 가구 기준)으로 생각하고 있다.
이는 한국 부자의 현재 월평균 소비지출액의 약 76% 정도에 해당하는 금액이나, 아직 은퇴하지 않은 일반가구의 은퇴 후 월평균 적정 생활비 226만원에 비해서는 약 3.2배 높은 수준이다.
보유 금융자산 및 총자산이 증가할수록 은퇴 후 필요 생활비가 증가하는 경향을 보여 상식에 부합하며, 연간 가구소득 3억원 이상 부자(월평균 880 만원)와 1억 5000만원 미만 부자(월평균 536만원)는 은퇴 후 필요 생활비에서 큰 차이를 보이는 등 소득과도 높은 양(+)의 상관관계를 나타냈다.
한편, 소득 규모 및 구성의 측면에서 일반가구와 부자가구는 명확한 차이를 보이는데, 부자가구의 연 소득 평균은 2억6000만원으로 일반가구의 연소득 평균 4767만원을 크게 상회했다.
또한 일반가구는 급여 및 사업소득을 포함한 근로소득의 비중이 89.6%로 매우 높고 부동산·이자·배당소득을 포함한 재산소득의 비중은 4.0%에 불과한 반면, 부자가구는 재산소득 비중이 33.8%로 높았다.
또한 총자산 100억원 이상 부자의 재산소득 비중은 44%로 총자산 50억원 미만 부자의 30%를 크게 상회하는 등 보유 자산의 규모가 클수록 재산소득의 비중이 증가하는 모습을 나타내는데, 이는 풍부한 실물 및 금융자 산을 통해 다양한 원천의 소득 창출이 가능함을 잘 보여주고 있다.
부자가구의 연평균 소득 2억6000만원 중 근로소득을 제외한 재산소득 및 기타소득의 합(41.5%)이 연 1억1000만원 수준임을 고려할 때 부자가구의 은 퇴 후 월평균 생활비(715만원)는 근로소득 없이도 충분히 마련할 수 있는 규모이다.
결국 한국 부자에게 있어 노후 준비란 현재 보유 중인 자산 가치의 성장 및 관리를 통해 어떻게 안정적 현금 흐름을 지속적으로 창출할 것인가의 문제라고 할 수 있다.
이러한 관점은 은퇴 및 노후 준비의 핵심 장애요인에 대한 일반인과의 비교를 통해서도 확인할 수 있다. 한국 부자는 은퇴 및 노후 준비의 가장 큰 걸림돌로 ‘저금리로 인한 이자소득 감소’, ‘투자 및 사업 실패’ 등 보유 자산의 가치 하락 및 관리 실패 이슈를 상대적으로 높게 응답한 반면, 일반인은 ‘물가상승에 따른 생활비 부족’, ‘국민연금 보장기능 약화’, ‘과도한 자녀양육비/교육비’, ‘과도한 주택자금’ 등 소비지출 증가 및 노후 자산 의 안정성 관련 이슈에 상대적으로 높은 응답률을 나타냈다.
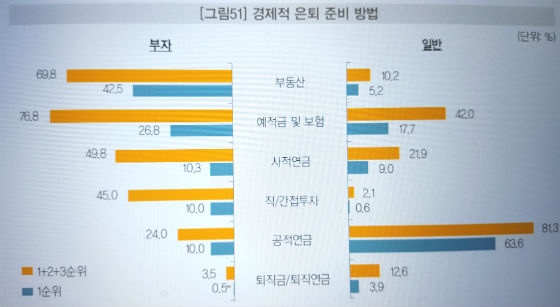
한국 부자의 경제적 은퇴 준비 방법은 일반인과 큰 차이를 보이는데, 일반인은 공적연금을 통한 노후 준비율이 약 64%로 다른 준비 방법 대비 압도적으로 높은 반면, 부자의 경우 부동산 및 예적금/보험, 직/간접투자 등 투자 자산을 다양하게 활용하여 은퇴를 준비하는 것으로 나타났다.
연금상품의 활용 측면에서는 일반인의 경우 기본적 생활보장을 위한 공적연금 및 퇴직연금에 대한 의존도가 높은 반면, 한국 부자는 여유있는 생활보장을 위한 사적연금의 비중이 더 높았다.
또한 금융자산 50억원 이상 부자의 부동산 및 직접투자 활용 비중(1순위 기준)은 각각 46.9%, 14.1%로, 50억원 미만 부자의 41.7%, 6.3%를 상회해 보다 적극적인 투자방식을 통해 은퇴 자산을 준비하는 모습을 보였다.
한국 부자의 은퇴 준비 방법의 눈에 띄는 변화는 부동산의 활용 비중이 1순위 기준으로 전년 대비 10%p 감소한 반면, 예적금 및 연금상품 등 다른 투자 대안들의 활용 비중은 증가하는 모습을 보인 점이다.
이는 부동산 투자만으로는 노후에 필요한 적정 수익을 확보하기 어렵다는 인식이 커지면서, 다른 금융자산의 활용 증대를 통해 분산투자의 효과를 높이려는 의도로 해석 가능하다.
하지만 은퇴 후 자산관리 방법 선호도는 부동산(53.5%), 예적금(17.0%), 사적연금(11.5%)의 순으로 나타나, 은퇴 후 안정적 현금흐름 창출 수단으로써 부동산에 대한 선호가 여전히 높음을 확인할 수 있다.
박기성 기자 happydaym@hanmail.net

 <주말글로벌>"미국 중간선거에서 유권자들, AI에 등돌렸다(?)”