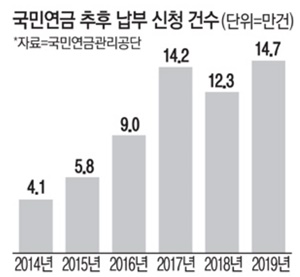
 |
| ▲ (자료=매일경제신문 캡처) |
국민연금에 가입한 뒤 실직이나 폐업, 주부의 경력 단절 등을 이유로 가입이 제외된 기간에 납부하지 않았던 보험료를 한꺼번에 납부하는 ‘국민연금 추납 제도’가 최근 부자들에게 벼락치기 재테크 수단으로 악용되는 것으로 한 조간신문이 12일(수) 보도했다.
보건복지부가 김상희 더불어민주당 국회의원실에 제출한 `2019년 추납 신청자 현황` 자료를 매일경제신문이 입수해 이날 보도한, <강남아줌마들은 다 안다는...짭잘한 국민연금 추납 재테크>라는 제목의 기사에 따르면 지난해 이 같은 추납 제도를 이용한 국민이 14만7254명에 달했다는 것이다. 2016년 말 무소득 배우자도 추납할 수 있도록 제도가 바뀐 뒤 추납 신청이 가파르게 늘었다는 것이다.
국민연금 추납은 경력 단절 여성 등 연금 사각지대를 해소하기 위해 도입된 제도이지만 최근 부자들에게 벼락치기 재테크 수단으로 악용되고 있다는 지적이 지속적으로 제기되고 있다고 매일경제신문은 보도했다.
매일경제신문은 한 사례로 경기도 용인시에 거주하는 A씨를 거론했다.
경기 용인시에 거주하는 A씨(59)는 20대 때 직장을 1년 다니다 퇴사한 뒤 30년간 국민연금을 납부하지 않았다. 그러다 작년에 247개월치에 해당하는 보험료 1억800만원을 추후 납부해 연금 수급권을 확보했다. A씨는 63세부터 매달 94만원씩 연금을 받을 수 있게 됐다. 향후 10년만 연금을 타도 추납액 이상을 챙길 수 있는 `짭짤한 재테크`다. 국민연금은 금융회사에 가입하는 개인연금과 달리 물가상승률까지 반영해 연금액을 올려주기 때문에 실질 수익률이 높다는 것이다.
2017년 기준 국민연금 평균 수익비는 최저 1.6에서 최고 2.9로 나타났다. 가입자가 낸 보험료에 비해 적어도 1.6배 이상 더 많은 연금으로 돌려받는다는 의미다.
실제 납입 기간이 긴 상위 5명 사례를 살펴보니 국민연금을 1개월만 가입하고 291개월치 보험료를 추납해 월 49만650원을 연금으로 타 간 가입자도 있었다고 매일경제신문은 보도했다. 가입 한 달 만에 연금 24년치 수급권을 확보하는 것이다.
7개월 가입하고 283개월치 보험료 4329만원을 내고 월 78만1600원씩 연금을 받게 된 50세 국민 사례도 있다. 이 사례에서는 향후 6년만 연금을 받아도 추납한 금액보다 더 많이 가져가게 된다는 것이다.
저금리 시대를 맞아 은행 이자보다 수십 배 이익이다 보니 고소득층 사이에 `재테크 꿀팁`으로 입소문이 계속 나고 있고 금융회사에서도 적극 권장하고 있는 상황이라는 것이다.
추납은 노후 준비를 안 하다가 한꺼번에 부어도 되므로 성실 납부 분위기를 저해한다는 문제도 있다고 매일경제신문은 보도했다.
국회는 악용 사례를 인지하고 제도를 개선하기로 했으며 최근 김상희 의원은 추납 기간을 10년 미만으로 제한하는 `국민연금법 일부개정법률안`을 대표 발의했다고 매일경제신문은 보도했다.
박기성 기자 happydaym@hanmail.net

 <주말글로벌>"미국 중간선거에서 유권자들, AI에 등돌렸다(?)”