 |
| ▲ (자료 출처=KB금융지주 경영연구소) |
KB금융지주 경영연구소가 4일 밝힌 ‘2022 한국 1인가구 보고서’에서 나타난 지난해 1인가구 720만 가운데 한국가구 전체 중 소득 상위 10%는 얼마나 될까?
미디어대전은 소득 상위 ‘리치 싱글’로 정의한 소득 상위 10%의 1인가구를 별도로 뽑아 정리해봤다.
보고서에서는 한국 가구의 지난 10년간 연소득 상위 10% 가구의 연평균 증가율을 살펴보면 1인가구는 3.0% 증가했으며 ,2인 이상 가구는 2.4% 증가해 상대적으로 높게 나타났다는 것이다.
보고서는 일반30~49세 1인가구(이하 ‘일반 싱글)와의 자산관리 및 금융거래 행태의 차이를 알아봤다.
이는 수도권 및 5대 광역시에 거주하는 30~49세 고소득자 남녀 1인가구 356명에 대한 온라인 조사와 표적집단 심층면접(FGD)결과를 기반으로 작성됐다.
리치 싱글은 구체적인 목표를 갖고 본인 자신과 자산을 체계적으로 관리하고 있다는 것이다.
‘정해둔 재무목표가 있는지’의 여부를 질문한 결과 리치 싱글의 49.7%가 있다고 응답해 일반 싱글의 28.8%에 비해 높은 비율을 차지하는 등 구체적인 목표 하에 자산관리를 하고 있는 것으로 나타났다.
또한, ‘투자기간을 고려해 장기와 단기로 나누어 관리’하는 비율도 일반 싱글(20.1%) 대비 리치 싱글이(35.1%) 높아서 체계적으로 자산을 관리하고 있는 모습이었다는 것이다.
또한 ‘리치 싱글’은 ‘일반 싱글’ 대비 현재의 수입과 지출을 적극적으로 관리하고 있었다.
리치 싱글의 65.7%가 현재 수입과 지출을 관리하고 있는 것에 비해 일반 싱글은 55.8%로 리치 싱글이 현재의 소비와 지출에 대해 적극적으로 관리하고 있었다고 보고서는 밝혔다.
리치 싱글은 미래의 은퇴 후 삶에 대해서도 목표를 가지고 준비를 하고 있는 경우가 일반 싱글에 비해 높게나타났는데, ‘은퇴 전 목표 저축 금액을 갖고 국민연금 수령 전 소득공백기를 준비하고 있는지’에 대해 리치싱글의 18.7%는 준비 중이라고 응답해 일반 싱글(8.8%)에 비해 상대적으로 노후 자금을 미리미리 준비하는 모습을 보였다.
리치 싱글은 다양한 상품에 분산해 저축과 투자 중이다.
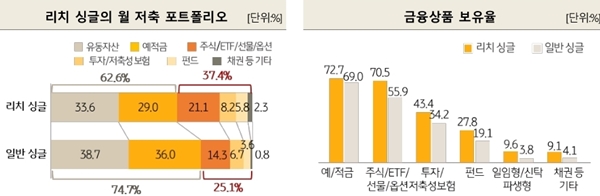
리치 싱글의 월 저축 포트폴리오를 살펴보면, ‘현금, 수시입출금, CMA, MMF의 유동자산’과 ‘예/적금’으로 저축하는 비율이 62.6%로, 일반 싱글(74.7%) 대비 낮은 반면, ‘주식/ETF/선물/옵션’, ‘투자/저축성 보험’, ‘펀드’, ‘채권등 기타’에 넣는 비율은 37.4%로 일반 싱글(25.1%)에 비해 높게 나타났다.
리치 싱글이 일반 싱글 보다 주식,채권 등 투자성 상품에 대한 보유율이 높고 상대적으로 다양한 금융상품으로 분산된 포트폴리오를 보유하고 있다.
이때 월 저축액은 리치 싱글이 204만원으로, 일반 싱글(82만원)에 비해 2.5배 큰 수준이다.
상품의 보유율에서도 리치 싱글이 일반 싱글에 비해 다양한 금융상품에 분산하여 투자하고 있음을 알 수있었다.
‘유동자산’과 예/적금 보유율이 높지만, 리치 싱글의 경우 그 외 주식/ETF/ 선물/옵션, 투자/저축성 보험, 펀드, 일임형/신탁 파생형 상품 등의 보유율도 일반 대비 높아 상대적으로 다양한 금융상품에 분산해 저축하는 모습을 보였다.
리치 싱글은 전문가의 의견과 주변의 조언을 참고하여 자산을 관리하고 있다.
리치 싱글과 일반 싱글 모두 자산관리 방법 중 ‘혼자 계획해서 자산을 관리한다’라고 응답한 경우가 리치싱글이 86.5%, 일반 싱글이 89.1%로 모두 높게 나타났다.
이외 ‘가족/지인의 조언’(14.6%), ‘금융기관/핀테크 앱의추천 포트폴리오’(10.6%), ‘금융기관 직원과의 상담’(8.3%)을 통해 외부의 조언을 참고하고 있었다.
이는 혼자관리한다는 경우에 비해서는 낮은 비중이었으나 일반 싱글(각각 9.4%, 8.1%, 6.6%)에 비해 전문가와 외부자료를 통해 정보를 습득하는데 상대적으로 적극적 성향이 있는 것으로 보인다고 보고서는 밝혔다.
박기성 기자 happydaym@hanmail.net

 <주말글로벌>"미국 중간선거에서 유권자들, AI에 등돌렸다(?)”